金利4%で住宅ローンはどうなる?家計激変の試算と資産防衛術【2026】
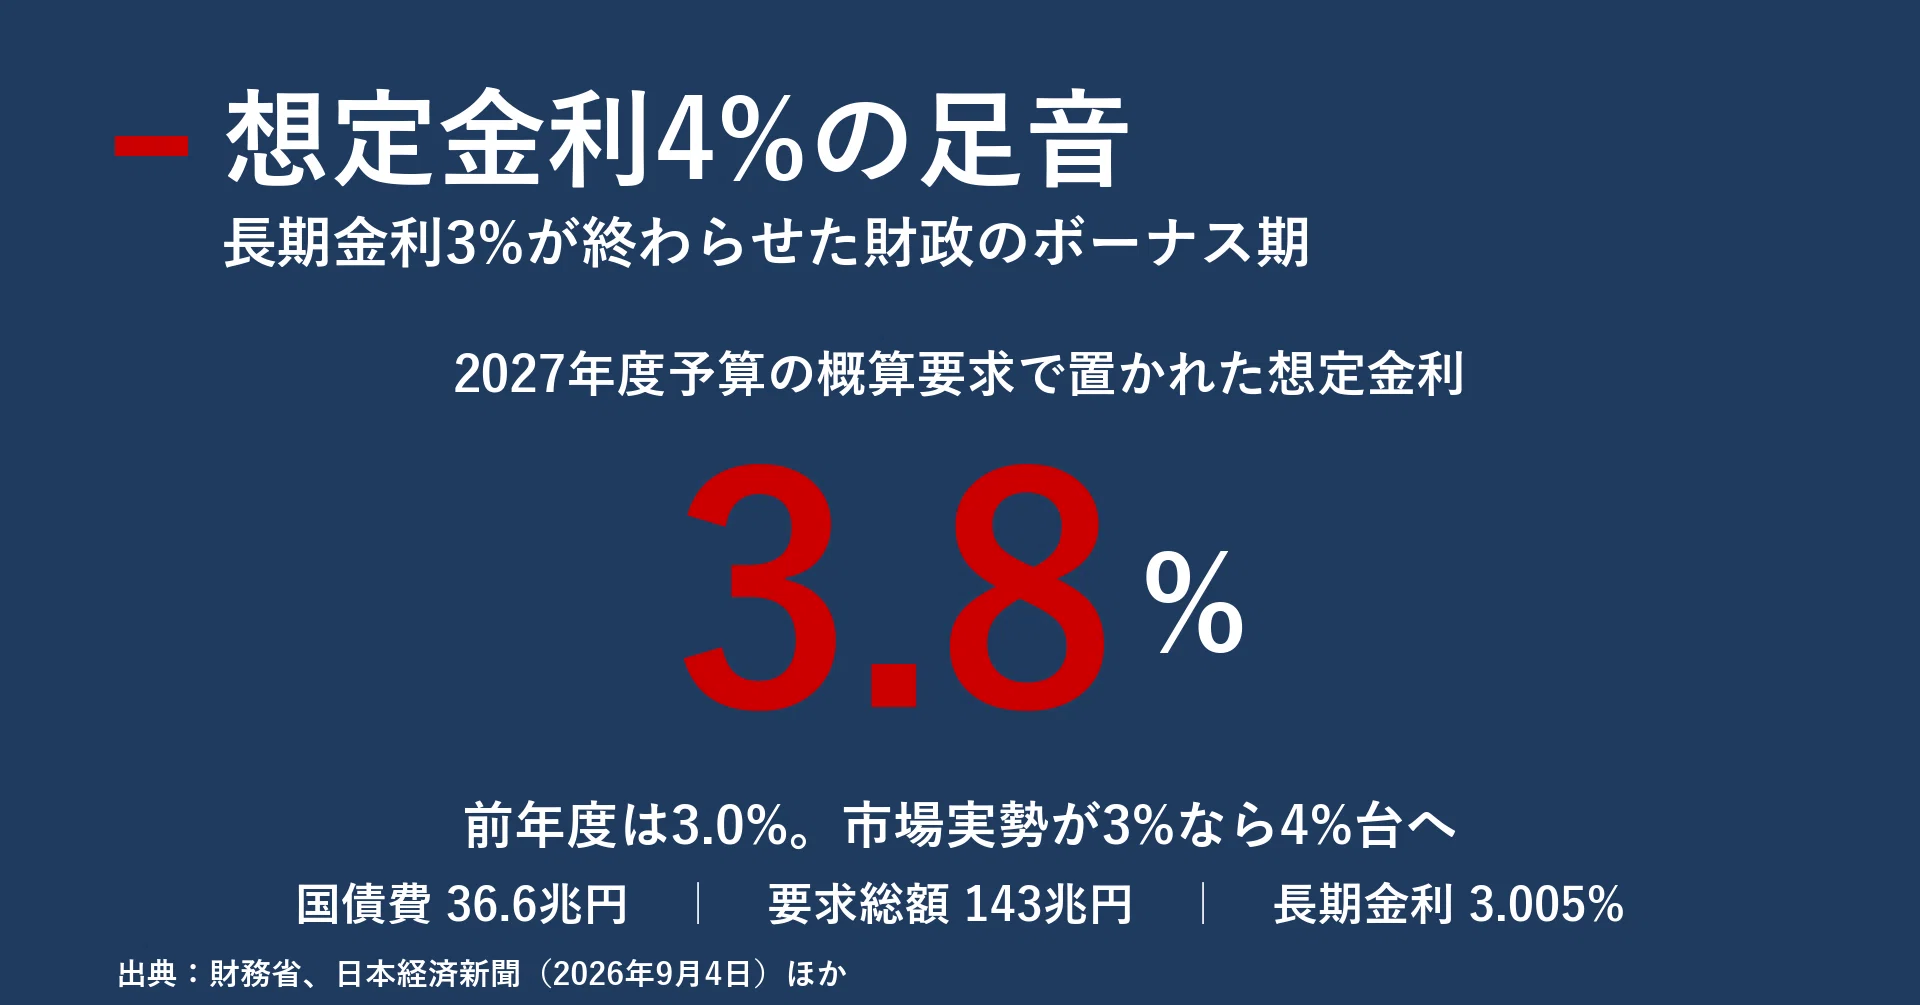
長らく続いた異次元の金融緩和が終わりを告げ、金利のある世界へと完全に舵を切った日本経済。2026年を迎えた現在、日銀による継続的な追加利上げ観測や世界的なインフレ圧力を背景に、「金利4%」という水準が現実的なリスクシナリオ、あるいは資産運用の新たなターゲットとして大きな関心を集めています。
仮に住宅ローン金利が4%へ到達した場合、これまで超低金利の恩恵を享受してきた家計の返済プランは根本から崩れ去りかねません。その一方で、資産運用サイドに目を向ければ、安全資産とされる債券や預金で4%のリターンが狙える好機とも捉えられます。金利4%がもたらす家計への壊滅的な打撃と、それを逆手に取る資産防衛の具体策について、詳細な試算とともに迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン金利が4%に達すると、借入額5,000万円の場合、毎月返済額は約9万円増加し、総返済額は3,800万円以上膨らむ。
- 要点2:変動金利利用者は「5年ルール・125%ルール」による未払利息の発生リスクを警戒し、適切な借り換えや繰り上げ返済の判断が必要になる。
- 要点3:借り手には大打撃となる一方、米国債や外貨定期預金、FIREの「4%ルール」など資産運用面では確実性の高いリターンを狙える転機となる。
【なぜ今話題なのか】日銀の利上げと世界経済が招く「金利4%」の現実味
「金利4%」というキーワードがメディアやマネー誌を賑わせている最大の理由は、国内外の金融環境が歴史的な転換期を迎えている点にあります。日本銀行はマイナス金利の解除後も段階的な利上げを進めており、2026年最新金利動向を見ても、市場では長期金利の上振れリスクが常に意識される局面が続いています。
海外市場に目を移すと、米連邦準備制度理事会(FRB)の政策運営において米国政策金利4%前後の水準がひとつの攻防ラインとなっており、為替市場や世界的な長期金利のベンチマークに多大な影響を与えています。海外の金利高止まりと円安リスク、国内の物価高と賃金上昇がスパイラル化するなかで、日本の住宅ローン金利や市場金利がかつてのバブル期や1990年代初頭のような「4%台」へと回帰する未来は、もはや絵空事ではなくなっています。
【返済額シミュレーション】住宅ローン金利が4%になると毎月の支払いはどう変わるか
多くの家庭にとって最大の懸念は、マイホーム購入時に組んだローンの返済額です。実際に住宅ローン金利4%シミュレーションを行い、超低金利時代(金利0.5%)と比較した場合の負担増を検証してみましょう。
【試算条件:借入額5,000万円、元利均等返済、借入期間35年、ボーナス払いなし】
・金利0.5%の場合:毎月返済額 約129,800円 / 総返済額 約5,451万円(うち利息:約451万円)
・金利4.0%の場合:毎月返済額 約221,400円 / 総返済額 約9,299万円(うち利息:約4,299万円)
この金利4%返済額計算の結果が示す通り、金利が4%に達すると毎月の支払額は約91,600円の増加となり、総返済額の差は約3,848万円にも達します。利息だけで借入元金に匹敵する額を支払う計算になり、可処分所得が大きく削られることは避けられません。子どもの教育資金や老後資金の積立を直撃する深刻なインパクトを秘めています。
変動金利の落とし穴「5年ルール・125%ルール」と未払利息の恐怖
日本の住宅ローン利用者の多くが選択している変動金利には、急激な金利上昇から家計を守るセーフティネットとして「5年ルール」と「125%ルール」が組み込まれています。しかし、この仕組みこそが金利4%時代において最大の罠になり得ます。
変動金利5年ルール125%ルールのもとでは、金利が急上昇しても5年間は毎月の返済額が据え置かれ、6年目以降の見直しでも従来の返済額の1.25倍までしか引き上げられません。一見すると家計に優しい仕組みに見えますが、返済額の内訳では利息の割合が急増し、元金の減るスピードが著しく鈍化します。
さらに金利が急激に上昇した場合、毎月の返済額を利息分が上回る「未払利息」が発生します。未払利息が発生すると、毎月きちんとお金を支払っているにもかかわらず借金残高が減らないばかりか、最終返済期日に一括請求されるリスクを抱えることになります。
固定金利と変動金利の比較|借り換えのベストタイミングと判断基準
金利上昇局面において、家計を守るための選択肢として浮上するのが固定金利への移行です。現在契約しているプランと市場環境を照らし合わせ、固定金利変動金利比較を冷静に行う必要があります。
一般的に、全期間固定金利(フラット35など)は将来の返済額が確定する安心感があるものの、適用金利は変動金利よりも高めに設定されています。そのため、金利上昇リスク対策として借り換えを検討する際は、以下の「3つの基準」を満たしているかが判断の分かれ目となります。
・住宅ローンの残期間が10年以上残っている
・ローン残債が1,000万円以上ある
・借り換え後の金利差(固定と現状の金利差)および手数料を含めても総支払額を抑制できる
すでに金利上昇トレンドに入っている場合、住宅ローン借り換えタイミングを逃すと、固定金利そのものが先に上昇してしまい、乗り換えのメリットが薄れてしまいます。借入先の金融機関が提示する金利プランや手数料を早急に棚卸しし、試算を実行することが求められます。
【攻めの資産運用】金利4%時代の米国債利回り・外貨定期預金・FIRE戦略
金利4%は債務者にとって強烈な逆風ですが、資産運用の観点からは「利息で手堅く資産を増やす」絶好のチャンスへと反転します。
ドル建て資産に目を向けると、米国債利回り4%台が定着している環境下では、元本割れリスクの極めて低い米国債をポートフォリオに組み入れることで、安定したインカムゲインを長期にわたって確保できます。また、銀行が提供する外貨定期預金金利4%超のプランも、為替手数料や為替リスクを勘案しつつ、短期的な資金の待機場所として有力な選択肢です。
さらに、経済的自立を目指す投資家の間で指針とされてきたFIRE4%ルール資産運用(年間支出の25倍の資産を築き、年利4%の運用益で生活費を賄う理論)にとっても、金利4%の環境は追い風となります。株式の配当金やインデックス投資のキャピタルゲインに過度に頼ることなく、債券などの確定利回り資産を厚めに組み入れたディフェンシブなFIRE戦略が実現可能になります。
【金利4%】に関するよくある質問(FAQ)
Q1:日本の住宅ローン変動金利が本当に4%まで上がる可能性はあるのですか?
A1:短期間で一気に4%へ達する可能性は極めて低いと見られていますが、ゼロではありません。日銀の追加利上げペースや為替市場の円安進行、国内インフレの長期化によっては、数年単位の時間をかけて基準金利が引き上げられ、店頭金利が4%前後に達するシナリオは想定しておくべきリスクです。
Q2:すでに変動金利で借りている場合、今すぐ固定金利に借り換えるべきでしょうか?
A2:一概に全員が借り換えるべきとは言えません。残りの返済期間が短く残債が少ない場合は、借り換え手数料の負担の方が大きくなるケースがあります。一方、返済期間が20〜30年と長く残っており、金利上昇による家計破綻を絶対に避けたい場合は、固定金利への借り換えや固定期間選択型への変更を有力な選択肢として検討する価値があります。
Q3:金利4%の環境で最もリスクが低い資産運用は何ですか?
A3:為替リスクを考慮しない前提であれば、満期まで保有することを前提とした高格付けの米国債やドル建て債券が代表的です。国内資産においては、政策金利の上昇に連動して利回りが上昇する個人向け国債(変動10年)などが、元本割れを防ぎつつ金利上昇の恩恵を受けられる安全な選択肢となります。
まとめ:金利上昇に備える家計防衛と今後の見通し
金利が4%に達する世界は、借り入れ主体のライフプランを組んできた家計にとって厳しい試練となります。とりわけ多額の住宅ローンを変動金利で抱えている世帯は、シミュレーションによる現状把握と、繰り上げ返済用資金の確保が急務です。
一方で、金利の復活は「預貯金や債券投資で着実に資産を増やす」という本来の金融機能が戻ってきたことを意味します。負債のリスクを最小限に抑えつつ、金利4%の好利回り商品をポートフォリオに組み入れる柔軟な立ち回りこそが、これからの時代を生き抜く確かな家計防衛策となります。 (出典: 金利4(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
