2014年消費税8%増税の真相|生活と経済を揺るがした決断と教訓
物価高や財政規律を巡る議論が絶えない日本において、今なお経済政策の巨大な分岐点として検証され続けているのが、2014年4月1日の消費税率5%から8%への引き上げです。橋本龍太郎内閣による1997年の増税(3%から5%)以来、実に17年ぶりとなったこの税率改定は、デフレ脱却の兆しを見せていた日本経済の腰を激しく折る結果となりました。
当時の安倍晋三内閣はなぜ、景気失速のリスクを冒してまで増税の断行へと踏み切ったのでしょうか。未曾有の駆け込み需要とその後に襲いかかった凄まじい反動減、激変した国民生活のリアル、そして現在にも色濃く残る経済的教訓を、当時の政治判断の舞台裏とともに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2014年4月1日、社会保障と税の一体改革(三党合意)に基づき、消費税率が5%から8%へと17年ぶりに引き上げられた。
- 要点2:直前の駆け込み需要から一転、4月以降の記録的な反動減により、2014年度の実質GDP成長率はマイナス0.9%へ急落した。
- 要点3:この経済的打撃が「増税のトラウマ」となり、その後の10%への引き上げは2度にわたって延期される決定打となった。
【増税の背景】なぜ5%から8%へ?2014年消費税増税の決定的な理由と三党合意
2014年に消費税率が引き上げられた最大の根拠は、急激に進む少子高齢化に伴う社会保障費の膨張でした。当時、年金・医療・介護といった社会保障給付費は毎年1兆円規模で自然増を続けており、現役世代への過度な負担集中や国の借金(国債発行)への依存は限界に達していました。
この危機感を背景に生まれたのが、「社会保障と税の一体改革」です。2012年、当時の野田佳彦首相率いる民主党政権と、野党であった自民党・公明党の間でいわゆる「三党合意」が成立。消費税収の使途を社会保障4経費(年金・医療・介護・少子化対策)に限定することを明記したうえで、「2014年4月に8%、2015年10月に10%」へと二段階で引き上げる法律(社会保障税一体改革関連法)が可決・成立しました。
つまり、2014年の増税は安倍政権がゼロから発案したものではなく、前政権下で与野党が国運を賭けて交わした合意事項を履行する形をとっていたのです。国際公約として掲げられた財政健全化目標と、国債市場における日本への信認維持が、引き上げを後押しする大義名分となりました。
【決断の舞台裏】安倍内閣はなぜ踏み切ったのか?景気条項と増税断行の経緯
法律上は増税スケジュールが決まっていたものの、政権を奪還した第二次安倍内閣の前には大きなハードルが存在していました。それが関連法案に盛り込まれていた「景気条項(附則第18条)」の存在です。条文には「経済状況の好転」が条件として明記され、実質経済成長率2%、名目成長率3%程度を目指すと定められていました。
2012年末に発足した安倍政権は、「アベノミクス」の三本の矢を掲げてデフレ脱却へ邁進していました。大胆な金融緩和と機動的な財政出動により株価は急回復し、円高も是正され、日本経済は久々の好況感に包まれていました。だからこそ、政権内部では激しい路線対立が巻き起こります。
「ここで増税すればデフレ脱却が頓挫する」と強硬に引き上げ延期を主張した本田悦朗内閣官房参与や浜田宏一内閣官房特別顧問らリフレ派のブレーンに対し、財務省や日銀の黒田東彦総裁は「増税を見送れば国際的な財政規律への信認を失い、長期金利の急騰を招く」と迫りました。
最終的に安倍首相は、2013年9月の経済財政諮問会議などを経て、2013年10月1日に消費税率8%への引き上げを正式表明します。景気条項を満たしつつあるとの判断に加え、増税による景気後退を防ぐためとして5兆円規模の経済対策をセットで打ち出すという、極めて綱渡りの政治決断でした。
【生活への直撃】消費税8%がもたらした家計の激変と総額表示の特例ルール
2014年4月1日消費税率引き上げは、国民の日常生活を瞬く間に直撃しました。標準的な家庭では年間数万〜十数万円規模の実質的な負担増となり、食料品から日用品、公共料金に至るまで一斉に値上げの波が押し寄せました。
買い物の現場で大きな混乱を生んだのが、「総額表示義務化の経過措置」です。2004年から義務付けられていた税込価格の表示ルールが、事業者の値札貼り替え負担や値上げ感の緩和を理由に、2013年10月から「税抜表示(例:100円+税)」を認める特例が敷かれました。その結果、レジで精算する際に予想以上の請求額となり、消費者が割高感や不透明感を強く抱く一因となったのです。
また、1円単位での端数計算が急増したことで、レジ前の渋滞や小銭のやり取りが増加。これが期せずして、交通系ICカードをはじめとする電子マネー決済の浸透を加速させる副次的なきっかけにもなりました。家計は瞬く間に節約志向へとシフトし、外食の自粛やPB(プライベートブランド)商品の台頭といった「防衛的な消費スタイル」が定着していきました。
【経済への爪痕】狂乱の駆け込み需要と深刻な反動減|実質GDPマイナスの衝撃
2014年の増税を語るうえで避けて通れないのが、過去に類を見ない規模で発生した駆け込み需要と反動減の影響です。
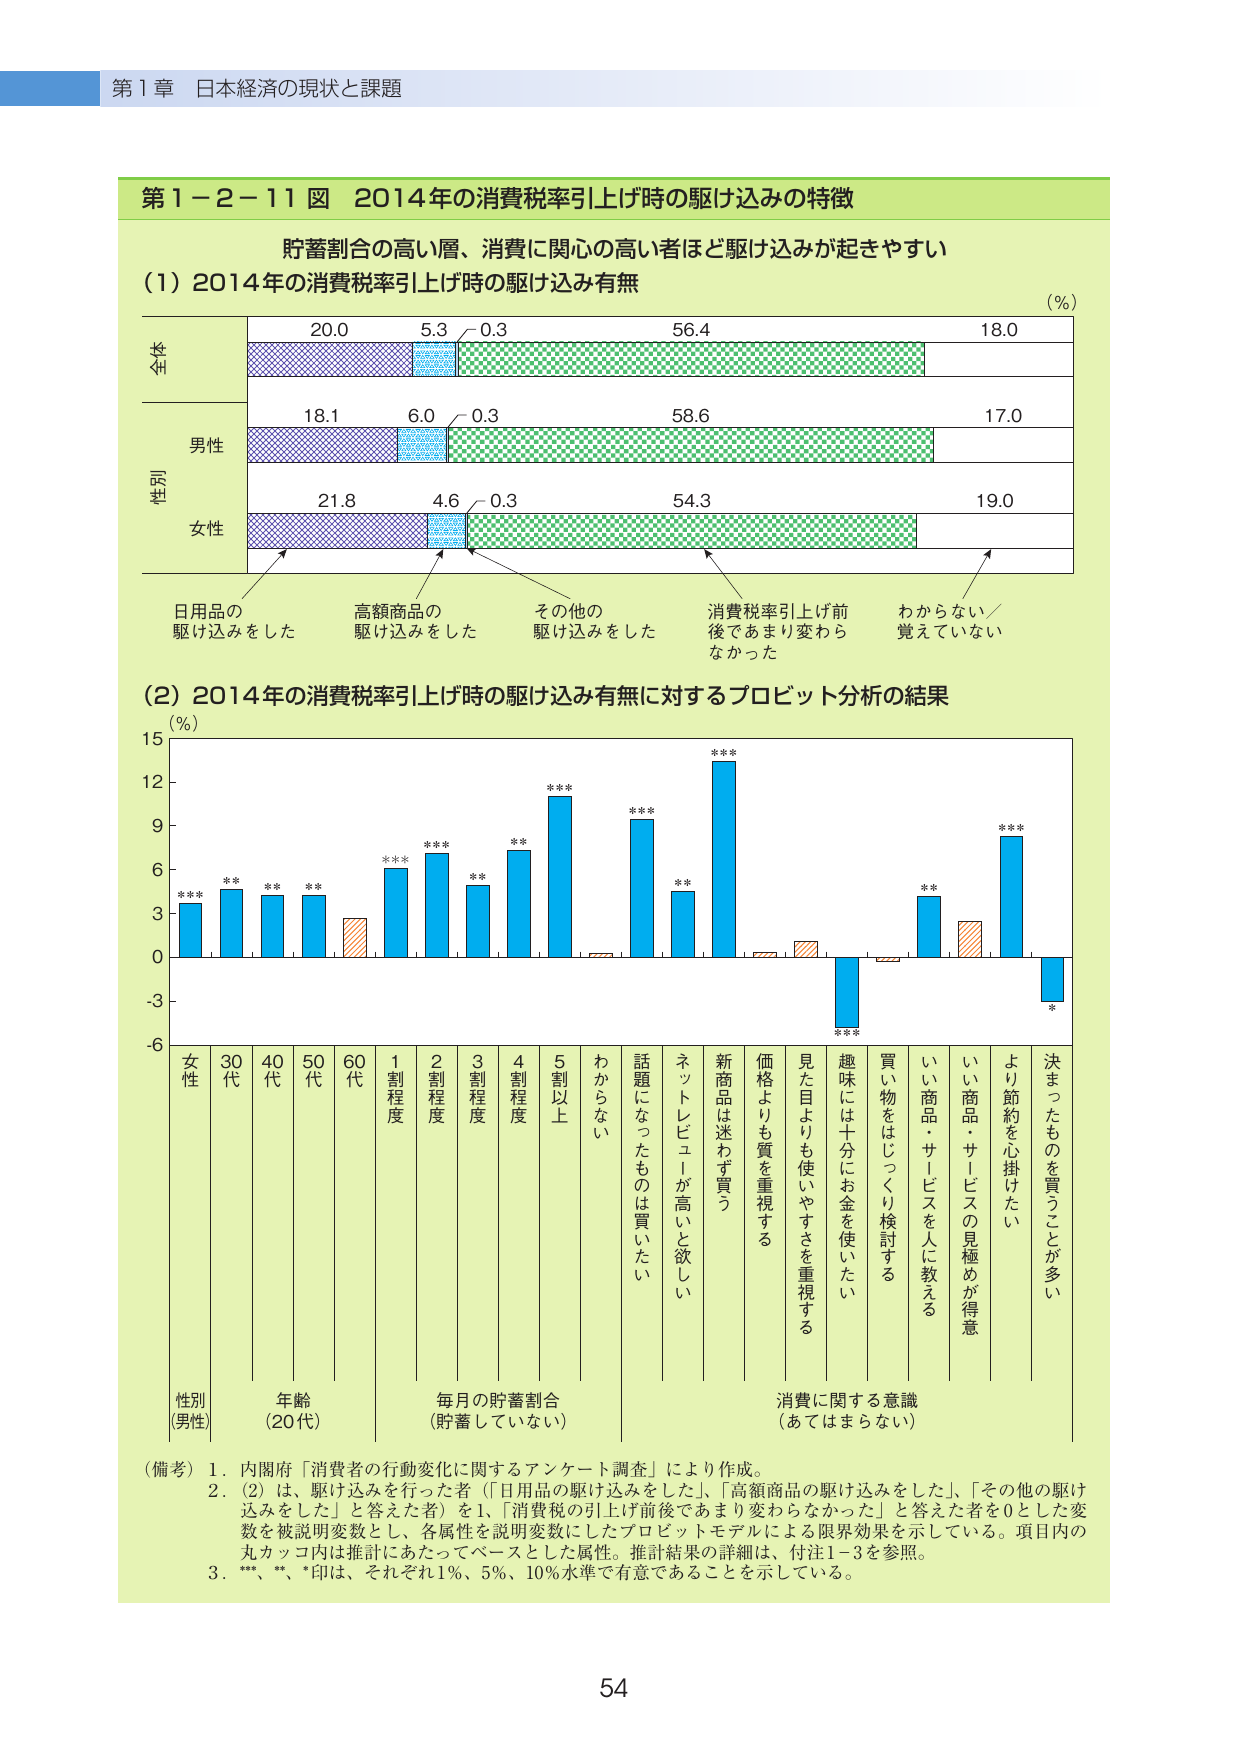
増税前の2014年1〜3月期には、住宅、自動車、大型白物家電などの高額耐久消費財を中心に異様な買い占め・前倒し購入が発生しました。デパートの宝飾品売り場には長蛇の列ができ、日用品のまとめ買いによってドラッグストアの棚が空になる光景が全国で頻発。その結果、2014年1〜3月期の実質GDPは前期比年率換算で大幅なプラス成長を記録しました。
しかし、その宴のツケはあまりにも過酷でした。4月1日を境に街からは人影が引き、消費の現場は急速に凍結します。
内閣府が発表した2014年4〜6月期の実質GDP成長率は、前期比年率マイナス7.1%(2次速報値)という壊滅的な急落を記録しました。これは2008年のリーマンショック直後に匹敵する落ち込みです。政府や日本銀行の事前見通しでは「夏頃には反動減から立ち直る」とされていましたが、傷口は予想以上に深く、個人消費は年を越えても冷え込み続けました。結果として、2014年度の実質経済成長率はマイナス0.9%に沈み、アベノミクスによる景気浮揚のモメンタムは大きく削ぎ落とされたのです。
【10%への延期真相】2度の見送りを決断させた「2014年のトラウマ」
三党合意のシナリオでは、8%への引き上げからわずか1年半後の「2015年10月」に10%へと引き上げることが法律上既定路線となっていました。しかし、2014年の大打撃は安倍首相にとって消えない教訓となります。
反動減による景気低迷から抜け出せない中、安倍首相は2014年秋、財務省の強烈な抵抗を押し切って10%への増税を2017年4月まで1年半延期する方針を固めました。同時に「国民の信を問う」として衆議院を電撃解散(アベノミクス解散)。選挙に圧勝することで党内外の反対派を封じ込める政治手法を取りました。
さらに2016年6月、伊勢志摩サミットを経た安倍首相は、「世界経済の不透明感」と国内の内需脆弱性を理由に、二度目の延期(2019年10月まで2年半先送り)を発表します。2014年に5%から8%へ上げた際の痛烈なしっぺ返しが、政権に「安易な再増税は命取りになる」という強い警戒感を植え付けた結果でした。
最終的に2019年10月に10%への引き上げが実現した際には、2014年の失敗を徹底的に分析した結果として、「軽減税率の導入」「キャッシュレス決済ポイント還元」「幼児教育の無償化」など、大規模な需要平準化策が講じられることになりました。
【年表で振り返る】日本の消費税増税の推移と税率変化の歴史
消費税の歴史を俯瞰すると、税率が改定されるたびに日本経済と政治の枠組みが大きく揺れ動いてきたことが分かります。
| 施行時期 | 税率 | 当時の政権 | 主な出来事・経済への影響 |
|---|---|---|---|
| 1989年4月1日 | 3% | 竹下登内閣 | 消費税の初導入。直後の参院選で自民党が大敗。 |
| 1997年4月1日 | 5% | 橋本龍太郎内閣 | アジア通貨危機や金融システム不安が重なり、深刻なデフレ不況へ突入。 |
| 2012年8月 | - | 野田佳彦内閣 | 「社会保障と税の一体改革」関連法が成立(民・自・公の三党合意)。 |
| 2014年4月1日 | 8% | 第二次安倍内閣 | 17年ぶりの引き上げ。激しい反動減により2014年度実質成長率がマイナス転落。 |
| 2014年11月 | - | 第二次安倍内閣 | 景気腰折れを受け、10%への増税を2017年4月へ初延期・衆院解散。 |
| 2016年6月 | - | 第三次安倍内閣 | 10%への増税を2019年10月へ再延期することを表明。 |
| 2019年10月1日 | 10% | 第四次安倍内閣 | 軽減税率(酒類・外食を除く飲食料品は8%据え置き)を初導入。 |
【2014年 消費税】に関するよくある質問(FAQ)
Q1:消費税が5%から8%へと引き上げられたのは具体的にいつからですか?
A1:2014年(平成26年)4月1日の午前0時から全国一斉に施行されました。前日の3月31日夜には、終電間際までガソリンスタンドやドラッグストアに長蛇の列ができる光景が見られました。
Q2:2014年の増税で増えた税収は何に使われたのですか?
A2:法律上、増税による国の増収分はすべて「年金・医療・介護・少子化対策」の社会保障4経費に充てられる仕組みとなりました。ただし、実際には基礎年金の国庫負担割合(2分の1)を維持するための財源穴埋めや借金の抑制(国債発行額の減額)に多くが充当されたため、国民にとって「社会保障が手厚くなった」という実感は乏しいものにとどまりました。
Q3:駆け込み需要で最も影響が大きかった商品ジャンルは何ですか?
A3:住宅やマンション、新車といった数百万〜数千万円単位の高額耐久消費財です。住宅は契約時期の経過措置(2013年9月末までの契約なら引き渡しが4月以降でも5%適用)があったため、2013年秋に巨大なピークを迎えました。また、駆け込み直前の2014年3月には、テレビや冷蔵庫などの白物家電、ブランド品、酒類やトイレットペーパーといった保存の利く生活必需品のまとめ買いが爆発しました。
Q4:なぜ2014年以降、税抜表示(本体価格表示)の値札が増えたのですか?
A4:事業者の事務負担を軽減し、8%へのスムーズな価格転嫁を進めるため、「消費税転嫁対策特別措置法」によって総額表示義務の特例が設けられたためです。「100円(税抜)」や「100円+税」といった表示が2021年3月31日まで時限的に認められました。
まとめ:2014年の教訓が問いかける持続可能な社会保障と経済再生の針路
2014年の消費税8%への引き上げは、膨らみ続ける社会保障費と国家財政の帳尻を合わせるために選択された苦渋の決断でした。しかしその代償として、日本経済が長年苦しんできたデフレからの完全脱却のチャンスを大きく遅らせることになりました。
「増税前の駆け込み需要は、必ず同等以上の反動減をもたらす」「実質賃金が十分に伸びていない段階での一律課税は、個人消費の息の根を止める」――2014年に刻まれたこの強烈な教訓は、その後の軽減税率の導入やポイント還元事業といった政策イノベーションを生む土台となりました。
少子高齢化のピークが現実味を帯びる現代において、持続可能な社会保障制度の維持と国民生活の豊かさをいかに両立させるか。2014年4月1日の決断とその後遺症の記録は、これからの税制と経済政策のあり方を考えるうえで、色褪せることのない指針であり続けています。 (出典: 2014年 消費税(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
