ろうきん金利推移2026|日銀利上げで住宅ローンと預金はどう動く?
日銀によるマイナス金利解除以降、段階的な利上げが定着した2026年の金融市場。長く続いた「ゼロ金利のぬるま湯」から抜け出し、長短金利ともに上昇圧力がかかるなか、全国の労働者や生活者を支える金融機関「ろうきん(労働金庫)」の金利動向にもかつてない関心が集まっています。
メガバンクやネット銀行が住宅ローンや預金の金利改定を急ぐなか、非営利組織として運営されるろうきんはどのようなスタンスを取っているのか。マイホームの新築や借り換え、さらにはマイカー購入や手元資金の預入先を検討する読者に向けて、ろうきんの金利推移の実情と今後の見通しを詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに連動し、中央ろうきんをはじめ全国各行で住宅ローンの変動金利・固定金利および定期預金金利の引き上げが実施されている。
- 要点2:金利水準自体は上昇局面に突入したものの、労働組合などの団体会員向け金利優遇条件や「保証料実質0円」の仕組みにより、依然として民間銀行に対して強力なコスト競争力を持つ。
- 要点3:2026年以降の金利動向を踏まえ、新規借入や借り換えでは「表面金利の安さ」だけでなく、諸費用を含めた総支払額と金利上昇リスクへの耐久度を見極める戦略が不可欠となる。
【2026年最新】日銀利上げのろうきんへの影響と直近の金利引き上げ動向
日銀が金融政策の正常化を着実に進めた結果、国内の政策金利は断続的に引き上げられ、メガバンクの短期プライムレート(短プラ)見直しが定着しました。この日銀利上げのろうきん影響は極めて直接的であり、全国13の労働金庫で構成されるろうきんグループ各行も追随する形で基準金利の改定を進めています。
なかでも首都圏1都7県を管轄する中央ろうきんでは、短期プライムレートに連動する変動金利型の店頭表示金利を引き上げました。中央ろうきん金利引き上げの波は、近畿、東海、九州など全国のブロックへ即座に波及。長らく固定されていた店頭金利の水準が一段切り上がる形となり、多くの既存債務者に対しても半年ごとの金利見直しタイミングで返済額への影響が出始めています。
一方で、市場金利に即座に反応するネット銀行と比べると、ろうきんの金利改定ペースには「生活者重視」の配慮が滲みます。急激な金利上昇によって組合員の生活が圧迫されないよう、優遇金利幅の調整や相談窓口での返済計画見直しサポートを手厚く用意するなど、独自の緩和策を打ち出している点が民間営利バンクとの明確な違いです。
ろうきん住宅ローン金利推移の全貌|過去データから読み解く変動と固定の分岐点
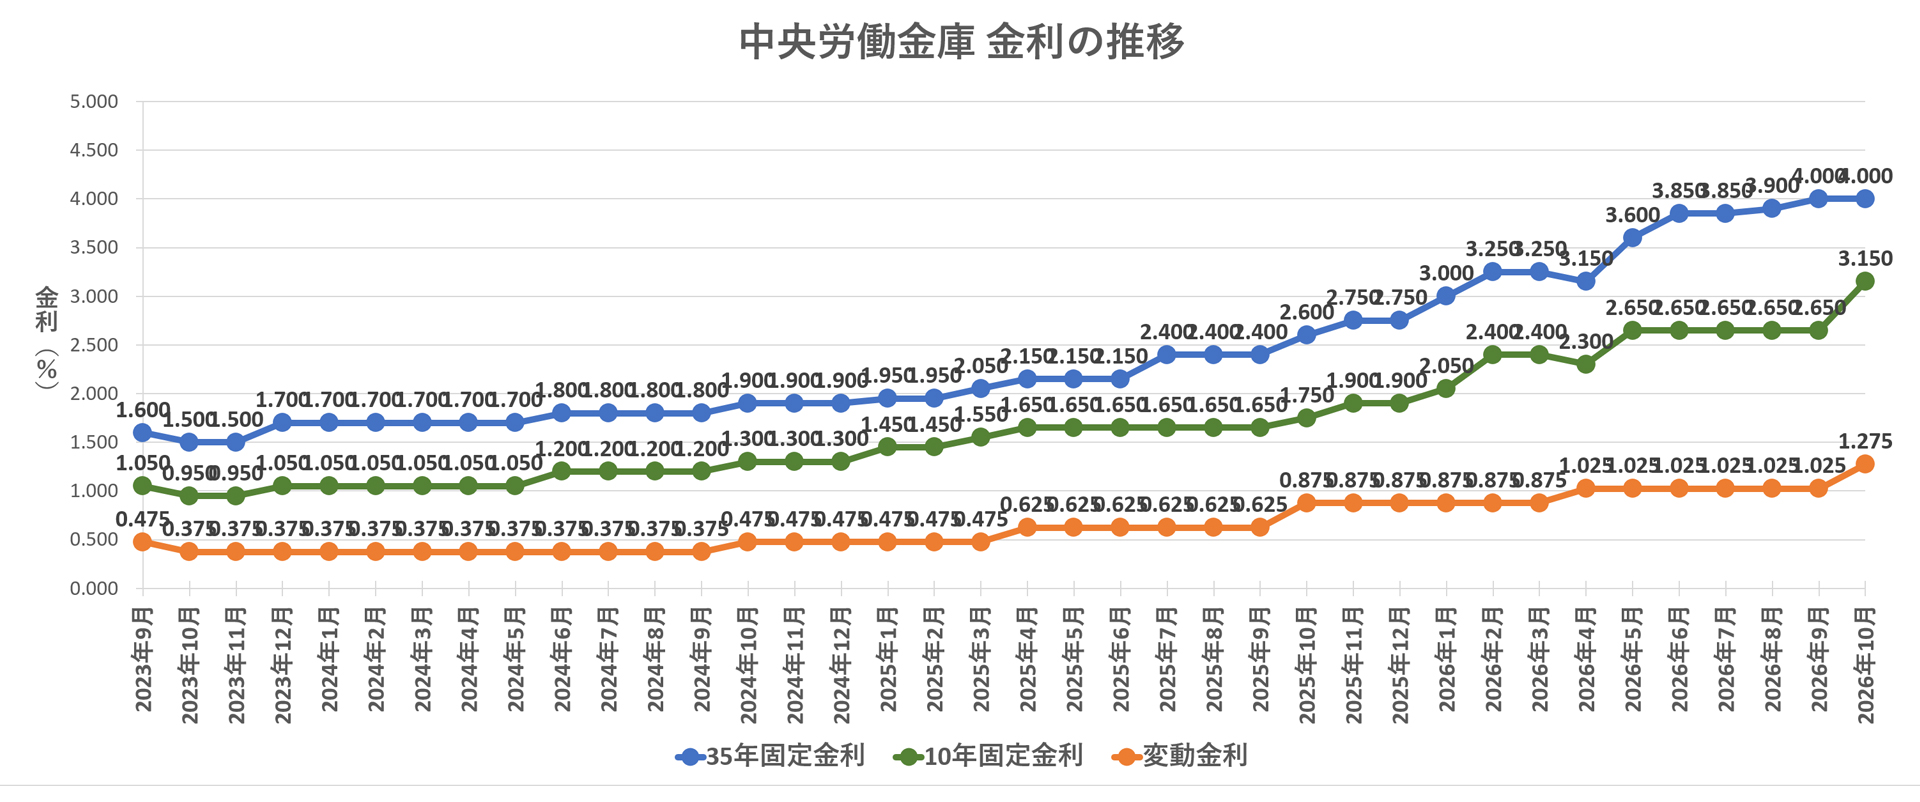
近年のろうきん住宅ローン金利推移を振り返ると、金融緩和期から利上げ期への大転換が鮮明に浮かび上がります。ろうきん変動金利過去推移を検証すると、超低金利時代には各種の引き下げ条件を満たすことで年0.5%〜0.6%前後という驚異的な水準で推移していました。
しかし、日銀の政策転換に伴い基準金利が見直されたことで、足元の実質借入金利は段階的に上昇。店頭基準金利が引き上げられた分、最優遇金利も年0.7%〜0.9%台へとレンジを切り上げています。それでもネット銀行の極端な低金利競争に過度には追随せず、長期にわたり安定的な金利設計を保ってきた経緯があります。
一方、長期金利の指標となる10年物国債利回りの上昇を受けたろうきん固定金利最新動向に目を向けると、10年固定型や全期間固定型(フラット35含む)は先行して上昇を記録。固定金利は年1.5%〜2.0%超のゾーンまで押し上げられており、過去5年の底値水準と比較すると明確なコスト増が見られます。この「変動金利の上昇」と「固定金利の高止まり」が、これから住宅ローンを組む人々に重い選択を迫っています。
ろうきんの金利推移は今後どう動く?住宅ローンや預金金利への影響と選び方の決定打
多くの利用者が最も知りたい「今後の金利はどう動くのか、どちらの金利タイプを選ぶべきか」という問いに対して、ろうきん金利見通し2026年の金融シナリオをもとに明確な判断基準を提示します。
日銀の姿勢を見る限り、急激な連続利上げのリスクは抑えられているものの、インフレ率と賃金の好循環を背景とした小刻みな金利引き上げ圧力は依然として残ります。したがって、変動金利が今後さらに段階的な引き上げに直面する可能性は極めて高いと考えられます。これに対し、ろうきん定期預金金利推移にも好転の兆しが出ており、普通預金や大口定期預金の金利は長年のゼロ近傍から年0.2%〜0.5%台へと改善。借入金利が上がる反面、貯蓄側への恩恵もようやく実感できる水準に戻りつつあります。
この環境下における住宅ローンの選び方は、以下の通り明確に分かれます。
【変動金利を選ぶべきケース】
借入額が年収に対して過大でなく、将来的な金利上昇(例えば1%程度の上昇)があっても毎月の返済を家計の余力で十分に吸収できる世帯。また、10〜15年程度の短期間で繰上返済を進められる算段がある場合は、初期の利息負担が軽い変動金利が依然として有効です。
【固定金利(全期間固定・長期固定)を選ぶべきケース】
共働きであっても教育費や親の介護など将来の支出増が見込まれる世帯や、毎月の返済額を1円単位で確定させて家計管理を安定させたい世帯。2026年の金利水準であっても、過去30年間の歴史的スパンで見れば固定金利の水準は決して異常な高値ではありません。「金利変動に怯えない安心料」として固定金利を選択する価値は十分にあります。
マイカーローンから各種融資まで|労働金庫金利一覧と借入別の特徴
ろうきんの魅力は住宅ローンにとどまりません。日々の生活を支える多目的ローンにおいても、民間金融機関にはない強固なアドバンテージを誇ります。公式に発表されている各商品の基準をもとに、主な労働金庫金利一覧の特徴を整理します。
特に注目を集めるのがろうきんマイカーローン金利です。ディーラーローンの金利が一般的に年4%〜8%程度(残価設定型でも年3%台後半〜5%程度)で推移するのに対し、ろうきんのマイカーローンは優遇適用後で年1%台後半〜2%台前半という圧倒的な低金利を実現しています。購入時の車両本体価格が高騰を続けるなか、この数パーセントの金利差は総支払額において数十万円単位の差を生み出します。
さらに教育ローンや無担保のリフォームローン、他社からの借り換えを目的としたおまとめローン(フリーローン)に至るまで、営利目的ではない協同組織ならではの抑えられた金利設定が徹底されています。民間銀行が融資を引き締める局面であっても、勤労者の実生活を守るセーフティネットとしての融資姿勢を崩さない点が、ろうきんの根幹を支える強みです。
他行比較で見えたメリットと審査評判|ネット銀行やメガバンクと徹底比較
住宅ローン選びにおいて、表面上の適用金利だけを比較してネット銀行に飛びつく消費者は少なくありません。しかし、手数料や付帯サービスを含めたトータルコストを比較すると、ろうきん他行比較メリットの大きさが浮き彫りになります。
ネット銀行の多くは「借入額の2.2%(税込)」を一括で支払う事務手数料型を採用しており、例えば4,000万円を借り入れると約88万円もの初期費用が現金で消えます。これに対し、ろうきんの住宅ローンは「保証料が実質無料(ろうきん側が全額負担)」であるケースが多く、繰上返済手数料もインターネットバンキングだけでなく窓口利用時まで無料に設定されている地域がほとんどです。この「見えにくい諸費用の安さ」は、金利差0.1%〜0.2%程度のビハインドをあっさりと覆すほどの破壊力を持っています。
また、ろうきん住宅ローン審査評判の良さも特筆すべき要素です。民間銀行が機械的なスコアリングによって「勤続年数1年未満」や「育児休業中」「契約社員・派遣社員」といった属性を機械的に弾くケースがあるのに対し、ろうきんは個別の相談に乗り、実質的な返済能力を丁寧に汲み取ってくれる柔軟性があります。
そして忘れてはならないのがろうきん金利優遇条件の手厚さです。所属する勤務先に労働組合があり、その組合がろうきんに出資している「団体会員」であれば、無条件で最大の金利引き下げが適用されます。労働組合がない職場であっても、生協の組合員になる「生協会員」枠や、給与振込・公共料金引き落とし口座の指定によって一般勤労者でも大幅な優遇金利を獲得することが可能です。
【ろうきん 金利 推移】に関するよくある質問(FAQ)
Q1:日銀の利上げを受けて、すでに借りているろうきんの変動金利もすぐに上がりますか?
A1:はい、半年ごとの金利見直し基準日に応じて段階的に適用金利が見直されます。ただし、ろうきんの住宅ローン変動金利には一般的な民間銀行と同様に「5年ルール(金利が上がっても5年間は毎月の返済額を変えない)」や「125%ルール(前回の返済額の1.25倍を超えて増額しない)」が適用される契約プランが多いため、翌月から突然返済額が倍増するような事態にはなりません。ただし、返済額の内訳(元本と利息の割合)は変化するため、将来の未払利息発生を防ぐための早期確認が推奨されます。
Q2:労働組合がない会社に勤めていますが、ろうきんで最優遇金利を利用できますか?
A2:可能です。勤め先に労働組合がない場合でも、居住地や勤務地を管轄する生活協同組合(生協)に加入して「生協会員」となるか、給与振込の指定や各種公共料金の決済設定といった「取引項目」を満たすことで、一般勤労者向けの優遇金利が適用されます。団体会員よりわずかに引き下げ幅が狭まる地域もありますが、民間金融機関と十分に張り合える条件が用意されています。
Q3:ネット銀行の超低金利とろうきんのどちらを選ぶべきか迷っています。
A3:借入額に対する「諸費用」を含めた総返済額で比較してください。ネット銀行は表面金利が低い代わりに借入額の2.2%相当の手数料がかかり、団信の特約上乗せで金利が跳ね上がることがあります。一方のろうきんは保証料負担がなく、繰上返済手数料も完全無料。つなぎ融資や着工金の手続きも対面窓口で手厚くサポートしてくれます。「手元資金を減らしたくない」「注文住宅で段階的な融資が必要」という方には、ろうきんが圧倒的におすすめです。
まとめ:2026年の金利ある世界でろうきんを賢く使い倒す視点
2026年、日本の金融市場は完全に「金利のある世界」へとシフトしました。過去の異常なゼロ金利環境を前提にした借入設計はもはや通用せず、誰もが金利上昇シナリオを現実的なリスクとして家計に織り込む必要があります。
そうした荒波のなかで、営利の極大化を求めず、働く仲間の相互扶助を旗印にするろうきんの存在価値はかつてなく高まっています。表面的な店頭表示金利の数字だけに惑わされず、手厚い金利優遇条件、保証料や繰上返済手数料といった諸費用の免除、そして親身な審査とアフターサポートを総合的に評価すること。金利推移の荒波を乗りこなし、盤石な生活防衛を果たすための頼れる選択肢として、ろうきんの各プランを総点検するタイミングが今まさに訪れています。 (出典: ろうきん 金利 推移(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
