譲渡と売却の決定的な違いとは?税金や契約の落とし穴をプロが徹底解説
ビジネスの現場や不動産取引、身近な資産整理において頻繁に交わされる「譲渡(じょうと)」と「売却(ばいきゃく)」という2つの言葉。日常会話では同じようなニュアンスで使われがちですが、法務・税務の実務においては明確な境界線が存在します。この2語の定義や性質を曖昧にしたまま取引を進めてしまうと、思わぬ課税トラブルや契約上の不利益を被る事態になりかねません。
特に近年は事業承継や不動産流動化が活発化しており、どちらの形態を選択するかによって手元に残るキャッシュが数百万円から数千万円規模で変動することも珍しくありません。金銭の授受を伴うのか、あるいは無償で権利を移転するのか、双方の性質と適用法令を正確に整理しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「売却」は有償でモノや権利を売る行為に限定されるのに対し、「譲渡」は無償(贈与など)も含めた権利・財産の移転全般を指す上位概念にあたる。
- 要点2:対価の有無や取引対象によって、課される税金が「譲渡所得税」「贈与税」「法人税」「消費税」と大きく枝分かれするため、スキーム選びが損益を左右する。
- 要点3:2026年現在の税制環境下では資産移転に関する適正時価の判定が厳格化されており、契約書の文言設計と期限内の確定申告が不可欠である。
【根本的な意味の差】「譲渡」と「売却」は何が違う?有償・無償の境界線
2つの言葉の最も根本的な違いは、「お金(対価)が発生するかどうか」および「権利移転のカバー範囲」にあります。法律上の概念関係を整理すると、「譲渡」という大きな枠組みの中に「売却」が含まれる包含関係が成り立ちます。
まず「売却」とは、金銭などの対価を得ることを前提に、所有している物品、不動産、有価証券などの財産を他者へ売り渡す行為を指します。民法上の「売買」と同義であり、対価(代金)の存在が絶対条件です。無償で渡す行為を「売却」と呼ぶことは法務上あり得ません。
一方の「譲渡」は、権利、財産、地位などを他者へ移転させる行為全般を指す包括的な概念です。譲渡には大きく分けて以下の2つの類型が存在します。
- 有償譲渡:金銭や代物弁済などの対価を受け取って財産や権利を渡す行為(実質的な「売却」や「交換」がこれに該当)
- 無償譲渡:対価を一切受け取らずに財産や権利を無償で渡す行為(民法上の「贈与」や「寄付」がこれに該当)
日常のビジネスシーンで「株式譲渡」や「事業譲渡」と呼ばれる手続きの多くは対価が発生する「有償譲渡」ですが、親族間での不動産の生前贈与やボランティア的な権利移譲などは「無償譲渡」に分類されます。言葉の定義を混同したまま交渉を進めると、相手方と「対価を支払う前提なのか、無償の前提なのか」という根本的な認識のズレを引き起こしかねません。
【契約書の違い】売買契約書と譲渡契約書はどう使い分けるべきか
取引を法的に担保する書面の作成においても、目的や取引対象に応じて選択すべき契約書の形式が分かれます。実務において一般的に用いられるのは「売買契約書」と「譲渡契約書」の2種類です。
売買契約書は、特定の物品や不動産といった「物理的に特定できる有形財産」を有償で売り買いする際に締結します。目的物は物権が中心であり、代金の支払時期、目的物の引き渡し時期、契約不適合責任(旧・瑕疵担保責任)の範囲などを明確に定める構成が標準的です。
これに対して譲渡契約書は、有形財産だけでなく、特許権や著作権といった「知的財産権」、売掛金などの「債権」、さらには企業が保有する取引先ネットワークやノウハウを含む「事業そのもの」など、目に見えない無形の権利・地位を移転させる際に広く用いられます。対象が多岐にわたるため、契約条項には以下のような特有の取り決めが盛り込まれる傾向にあります。
- 移転対象資産・権利の目録化:どの範囲の資産、負債、契約上の地位を引き継ぐかの厳密な特定
- 競業避止義務:譲渡側が近隣地域や同種分野で一定期間競合ビジネスを行わない取り決め
- 表明保証条項:譲渡対象となる権利や財務状況に虚偽や重大な簿外債務が存在しないことの確約
有形物の単なる売買であれば売買契約書で事足りますが、無形資産や複合的な契約関係が絡む取引では、譲渡契約書を作成して移転に伴うリスクを網羅的にヘッジするのが実務の定石です。
【税金の落とし穴】譲渡所得税・贈与税・消費税はどう変わる?大損を防ぐ基礎知識
取引スキームの選定で最もシビアな影響を及ぼすのが課税関係の違いです。有償・無償の選択や、個人の取引か法人の取引かによって、適用される税法が劇的に変化します。
個人が資産を有償で売却し利益(譲渡益)が出た場合、その所得は「譲渡所得」として所得税および住民税の課税対象となります。譲渡所得の計算式は基本的に以下の通りです。
譲渡所得 = 譲渡対価(売却価格) - (取得費 + 譲渡費用)
この算式で算出された譲渡益に対して、資産の種類や保有期間に応じた所定の税率が適用されます。対価を得て売却しているため、納税資金は手元に入った売却代金から充当できる点が特徴です。
深刻な落とし穴となりやすいのが無償譲渡、あるいは時価より極端に安い価格で資産を渡す「低額譲渡」のケースです。個人から個人へ無償で資産を渡した場合、受け取った側には「贈与税」が課されます。贈与税の最高税率は最大55%と、所得税・住民税の合算税率を上回る重い負担が生じるケースがあります。対価を受け取っていないにもかかわらず、高額な税金の納付義務だけが受贈者に発生するリスクに注意が必要です。
さらに、法人が絡む取引では「消費税の課税対象」かどうかの判定が必須となります。土地の譲渡は非課税取引ですが、建物や設備、知的財産権、営業権(のれん)などの譲渡は原則として消費税が課税されます。事業用資産の売買では、消費税額だけで数百万円以上の差が生じるため、税抜き・税込みの合意形成を疎かにしてはなりません。
【不動産取引の実務】不動産譲渡の税金と確定申告の必要性
個人の資産移転で最も動脈となるのが土地や建物の売買です。税務上、土地・建物の売却によって生じる所得は「分離課税」として扱われ、給与所得など他の所得とは合算せずに独立して税額を計算します。
税率を左右する最大の要因は「所有期間」です。売却した年の1月1日時点における所有期間が5年を超える場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」に区分されます。
- 長期譲渡所得:税率 20.315%(所得税15% + 復興特別所得税0.315% + 住民税5%)
- 短期譲渡所得:税率 39.63%(所得税30% + 復興特別所得税0.63% + 住民税9%)
短期で売却した場合は長期のほぼ倍近い税率が課されるため、不動産を売却するタイミングには綿密なスケジューリングが求められます。
また、売却益が発生した場合は原則として翌年2月16日から3月15日までの間に確定申告の必要性が生じます。一方で「マイホーム(居住用財産)を売却した際の3,000万円特別控除の特例」や、売却損が出た場合の「損益通算および繰越控除」といった各種優遇税制を適用する場合にも、確定申告書の提出が絶対条件となります。「特例を使って税額がゼロになるから申告しなくてよい」と思い込み申告を怠ると、特例適用の権利を失い、多額の追徴課税を招く恐れがあります。
【ビジネス・M&A】事業譲渡と株式売却の違い|会社売却の手続きと流れ
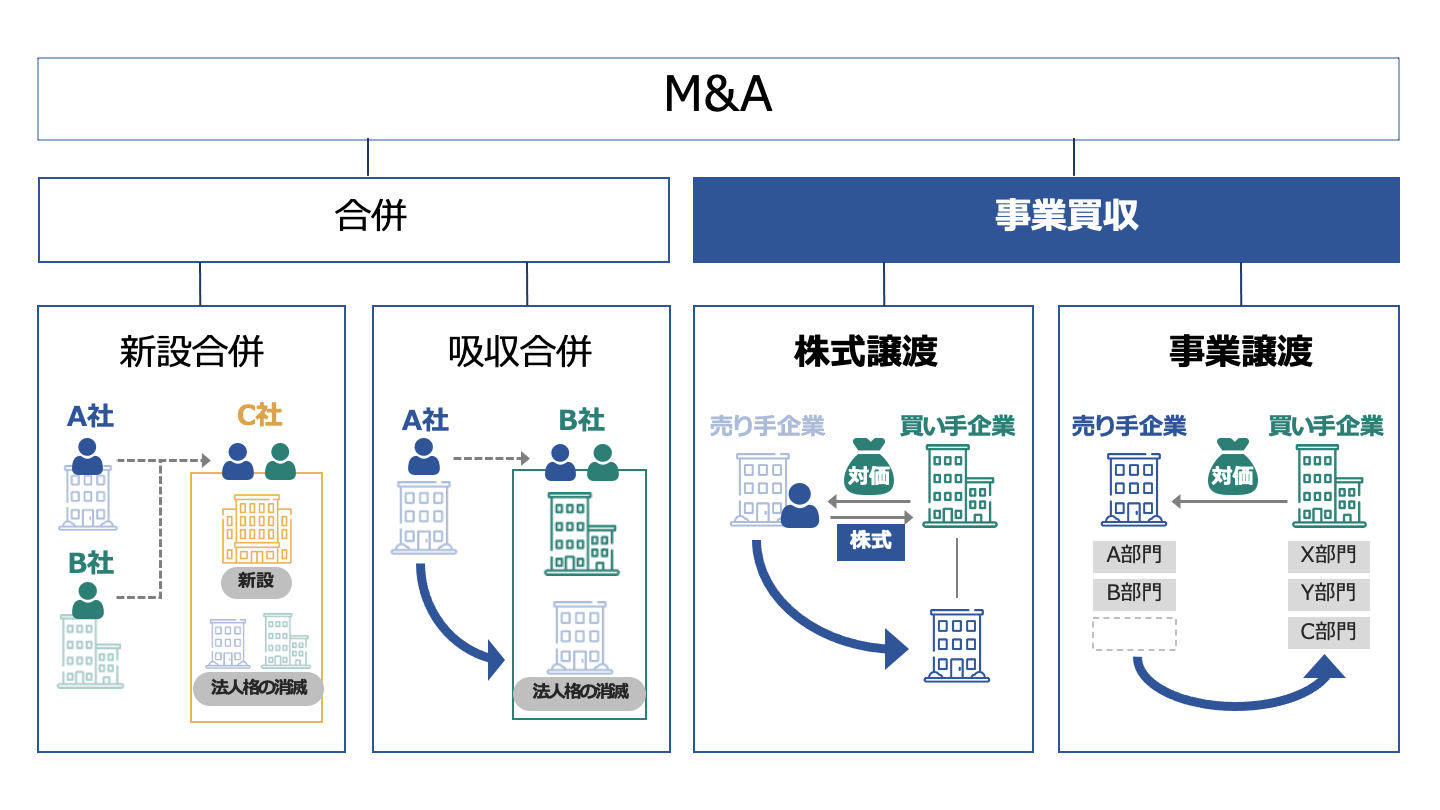
企業買収や後継者不在による会社売却の現場では、「M&Aにおける売却と譲渡」の使い分けが経営判断の核心となります。M&Aの代表的な手法が「株式売却(株式譲渡)」と「事業譲渡」の2つです。
株式売却は、株主(オーナー経営者など)が保有する対象企業の株式を買い手企業へ売り渡す手法です。会社のオーナーシップそのものが包括的に移転するため、取引先との契約、許認可、従業員の雇用関係、負債を含む全財産がそのまま新体制へ引き継がれます。売り手であるオーナー個人の手取り額という観点では、譲渡益に対する税率が一律約20.315%(申告分離課税)に抑えられるため、創業者利益の確保に極めて適した選択肢です。
一方の事業譲渡は、会社全体ではなく「特定の事業部門、店舗、無形資産」などを個別に切り離して売り渡す手法です。買い手側にとっては簿外債務や不要な資産を引き継ぐリスクを遮断できるメリットがある反面、個々の従業員の転籍同意や取引先の契約巻き直し、許認可の再取得といった煩雑な手続きが必要となります。また、事業譲渡対価を受け取るのは「会社」であるため、生じた売却益には約30%〜34%前後の法人税等が課税されます。
会社売却の手続きと流れは、一般的な物品売却とは一線を画す多段階のプロセスを辿ります。
- 準備・企業価値算定:財務・法務の棚卸しと譲渡希望条件の策定
- マッチング・交渉:秘密保持契約(NDA)を締結した上での情報開示
- 基本合意契約(LOI)の締結:主要な譲渡対価やスケジュールに関する大枠の合意
- 買収監査(デューデリジェンス):買い手による財務・法務・税務リスクの精査
- 最終契約書の締結とクロージング:売買契約または譲渡契約に基づく対価の決済と権利移転
自社が抱える許認可の性質や財務状況、経営者がリタイア後にどのようなポジションを取るかによって、どちらの手法を採用すべきかが180度変わってきます。
【2026年最新の税制改正】資産承継とM&Aにおける税務ルールの変更点
2026年の税務実務において、資産の譲渡・売却を巡る法規は一層厳密な運用が求められるフェーズに突入しています。背景にあるのは、資産移転を通じた不当な租税回避への監視強化と、中小企業の円滑な事業承継を後押しするための政策誘導です。
近年の税制改正の潮流において特に留意すべきは、「生前贈与加算期間の長期化に伴う無償譲渡の見直し」です。相続開始前における贈与の加算期間が従来の3年から最長7年へと段階的に延長されており、無償譲渡(贈与)を用いた駆け込み的な資産移転スキームは従前ほどの節税効果を発揮しにくくなっています。安易な無償譲渡を選ぶよりも、適切な対価を設定した有償売買のほうが結果的にトータルの税負担を低く抑えられるケースも珍しくありません。
さらに、法人が絡む資産売買においては、インボイス制度(適格請求書等保存方式)が完全に定着したことによる課税仕入れ判定の厳格化が続いています。免税事業者からの資産買い取りにおける経過措置の控除率引き下げが進んでいるため、買い手側が被る消費税負担のシミュレーションが譲渡対価の価格交渉に直結する構造となっています。
取引スキームを組む際は、数年前の古い税務知識に頼るのではなく、最新の法令に照らし合わせて適正時価や税額インパクトを再試算する姿勢が不可欠です。
【譲渡 売却 違い】に関するよくある質問(FAQ)
Q1:親から子へ不動産を無償で譲渡した場合、税金はかかりませんか?
A1:いいえ、金銭のやり取りが一切なくても贈与税の課税対象となります。不動産の評価額に応じた高額な贈与税が課されるリスクがあるため、相続時精算課税制度の活用や、適正な時価による有償売買への切り替えなど、税理士を交えた事前のスキーム検討が必須です。
Q2:メルカリやオークションで不用品を売却した場合も確定申告は必要ですか?
A2:日常生活で通常使用していた家具、衣服、家電などの「生活用動産」を売却した範囲であれば、売却益が出ても非課税となり確定申告は不要です。ただし、1点あたりの価額が30万円を超える貴金属・美術品などの売却益や、転売目的で反復継続して利益を得ている場合は課税対象となり、確定申告が必要になります。
Q3:なぜM&Aでは「株式売却」ではなく「株式譲渡」と呼ぶことが多いのですか?
A3:商法・会社法の法文上、株主が有する権利や持分を他者へ移す行為を「株式の譲渡」と規定しているためです。実務上は多額の現金と引き換えに買い取られる「有償譲渡(=売却)」の形態をとりますが、法的な位置づけを正確に表す用語として「株式譲渡契約(SPA)」と表現するのが慣例となっています。
まとめ:自社や自身のケースに適した選択で不測のリスクを回避する
「譲渡」と「売却」は、単なる言葉の言い換えではありません。金銭対価の有無という本質的な相違にとどまらず、適用される契約形態、課税される税目(所得税・法人税・消費税・贈与税)、そして行政手続きに至るまで明確な差異が存在します。
取引の全体像を見誤り、契約書の標題やスキームを軽視すると、後から想定外の税務調査を受けたり、予期せぬ追徴課税に苦しめられたりするリスクが付きまといます。資産や事業の移転を検討する際は、対象が有形か無形か、対価設定が適正時価と乖離していないかを精査し、最新の税制に則った最適な法的手続きを選択することが賢明です。 (出典: 譲渡 売却 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
